Il Ministero dello Sviluppo Economico con decreto del 23 febbraio 2023, entrato in vigore il 17 aprile 2023, ha autorizzato per gli anni 2023, 2024 e 2025 la maggiorazione del diritto annuale del 20% per il finanziamento di programmi e progetti aventi per scopo la promozione dello sviluppo economico e l’organizzazione di servizi alle imprese. Tale maggiorazione va applicata al montante già ridotto del 50% per effetto dell’art. 28 del D.L. 24 giugno 2014, n. 90 convertito, con modificazioni, con L. 11 agosto 2014, n.114) di progressiva riduzione del gettito del diritto annuale a decorrere dall’annualità 2015.
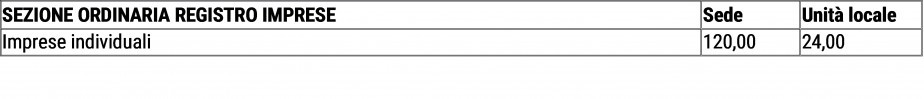
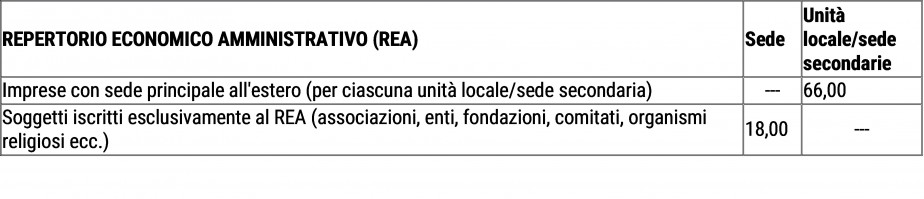
Gli importi indicati nella tabella sono già comprensivi della riduzione del 50% e della maggiorazione del 20%.
1.1 Soggetti tenuti al pagamento in misura fissa
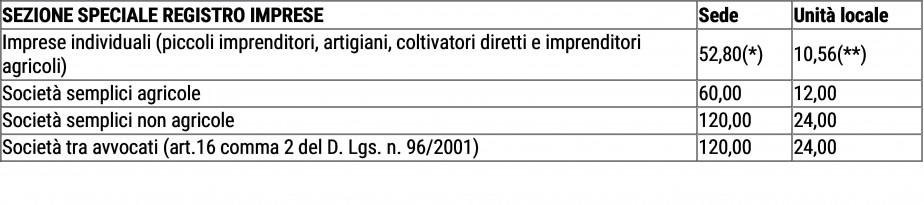
(*) L'importo da versare deve essere arrotondato all’unità di euro, secondo il seguente criterio generale: arrotondamento per eccesso, se la frazione decimale è uguale o superiore a 50 centesimi, per difetto, negli altri casi.
(**) Quando sono presenti una o più unità locali l'arrotondamento va effettuato solo dopo aver sommato gli importi da versare per la sede e per le unità locali (es. sede 1 unità locale = 52,80 10,56= 63,36 che arrotondati danno 63,00)
1.2 Soggetti tenuti al pagamento in base al fatturato
Per tutte le società iscritte nella Sezione Ordinaria del Registro Imprese l’importo da versare si ottiene applicando al fatturato complessivo realizzato nel 2024 la misura fissa e le aliquote riportate nella sottostante tabella. Il diritto da versare si determina sommando gli importi dovuti per ciascun scaglione, considerando la misura fissa e le aliquote per tutti i successivi scaglioni fino a quello nel quale rientra il fatturato complessivo realizzato dall’impresa:

AVVERTENZA
PER DETERMINARE L'IMPORTO DA PAGARE OCCORRE:
- RIDURRE DEL 50% L'IMPORTO RISULTANTE DAL CALCOLO SOPRAINDICATO, ai sensi dell'art.28 comma 1 del D.L. 90/2014.
- INCREMENTARE DEL 20% L'IMPORTO OTTENUTO DALLA RIDUZIONE DI CUI SOPRA, ai sensi del D.M. 23 febbraio 2023.
PERTANTO LE IMPRESE, A PARITA' DI FATTURATO RISPETTO ALL'ANNO PRECEDENTE, PAGHERANNO LA STESSA SOMMA DELL'ANNO 2024.
(*) nel caso di imprese con fatturato da 0 a 100.000,00 euro e senza unità locali, l’importo da versare sarà quindi di euro 120,00 (200,00 euro – 50% 20%)
Per l’individuazione dei righi del modello IRAP 2025 ai fini della definizione della base imponibile per il versamento del diritto annuale 2025 la Circolare di riferimento è la n. 19230 del 3/3/2009 del Ministero dello Sviluppo Economico – Dipartimento Regolazione Mercato.
UNITA’ LOCALI
Per ciascuna sede secondaria e/o unità locale, le imprese sono tenute al pagamento del diritto annuale a favore della Camera di commercio nella cui provincia è ubicata ciascuna sede secondaria e/o unità locale. L’importo da pagare è pari al 20% di quanto dovuto per la sede, fino ad un massimo di € 120,00.
Quindi per determinare l’importo totale del diritto annuale è necessario:
a) calcolare il diritto dovuto per la sede;
b) calcolare il 20% per ciascuna sede secondaria e/o unità locale;
c) sommare gli importi di cui ai punti a) e b)
d) arrotondare l’importo di cui al punto c) all’unità di euro secondo il criterio richiamato nella nota del Ministero dello Sviluppo Economico n. 19230 del 03/03/2009 (se la prima cifra dopo la virgola è uguale o superiore a 5, l’arrotondamento va effettuato per eccesso, se la prima cifra dopo la virgola è inferiore a 5, l’arrotondamento va effettuato per difetto).
1.3. Strumenti di calcolo del diritto annuale
Il sistema camerale mette a disposizione il sito internet (https://dirittoannuale.camcom.it) dal quale calcolare l’esatto importo da versare alla scadenza ordinaria del versamento e ottenere la risultanza del calcolo direttamente al proprio indirizzo di posta elettronica certificata.
L’accesso sarà possibile da parte di tutte le imprese senza necessità di autenticazione. Sarà sufficiente indicare il proprio Codice fiscale e la casella P.E.C. per la ricezione in automatico degli estremi di calcolo.
2. QUANDO PAGARE
2.1. Scadenza ordinaria per imprese e unità locali già iscritte al 01.01.2025
Per tutti i soggetti tenuti al versamento del diritto annuale, salvo le nuove iscrizioni in corso d'anno e le società con proroga di bilancio e/o esercizio non coincidente con l'anno solare, il pagamento deve essere effettuato entro la scadenza del primo acconto delle imposte sul reddito, che per il 2025 è il 30 giugno 2025.
I soggetti i quali, in base a disposizione di legge, approvano il bilancio oltre il termine di quattro mesi dalla chiusura dell'esercizio, devono effettuare il versamento delle imposte entro l’ultimo giorno del mese successivo a quello di approvazione del bilancio. Se il bilancio non è approvato nel termine stabilito, i versamenti devono essere comunque effettuati entro l’ultimo giorno successivo a quello di scadenza del termine stesso.
2.2. Pagamento con la maggiorazione dello 0,40%
Entro il 30 luglio 2025 i soggetti obbligati possono effettuare il pagamento della somma maggiorata dello 0,40% a titolo di interesse corrispettivo (anche in caso di compensazione con altri tributi, c.d. "F24 a saldo zero", il diritto annuale deve essere maggiorato dello 0,40%).
Tale maggiorazione deve essere versata in centesimi, con arrotondamento matematico in base al 3° decimale, ed è, comunque, dovuta anche in caso di compensazione di crediti, per versamenti effettuati entro 30 giorni dal termine di scadenza.
Il pagamento del diritto secondo questa modalità è alternativo al ravvedimento operoso breve.
2.3. Pagamento entro un anno dalla scadenza
Entro un anno dalla scadenza ordinaria, quindi entro il 30 giugno 2026, ed in assenza di provvedimenti eventualmente adottati dalla CCIAA per la regolarizzazione, è possibile pagare il tributo camerale con il ravvedimento operoso lungo.
2.4 Proroga dei termini di versamento
Ai sensi dell'art. 13 del D.L. 84/2025 il termine dei versamenti che scadono il 30 giugno 2025, risultanti dalle dichiarazioni dei redditi, da quelle in materia di imposta regionale sulle attività produttive e da quelle dell'imposta sul valore aggiunto, è prorogato al 21 luglio 2025, senza alcuna maggiorazione per i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale (ISA) e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito per ciascun indice. La proroga si applica anche ai soggetti che presentano cause di esclusione dagli stessi, compresi forfettari e minimi, e ai soggetti che partecipano a società, associazioni e imprese aventi i medesimi requisiti. Per tali soggetti è inoltre prevista la possibilità di pagare nei 30 giorni successivi alla scadenza, quindi dal 22 luglio al 20 agosto 2025, con la sola maggiorazione dello 0,40% a titolo di interesse corrispettivo.
La maggiorazione va sommata al diritto annuale e versata con i decimali ed è dovuta anche nel caso di compensazione con altri crediti a saldo zero.
3. COME PAGARE
Il versamento del diritto annuale va eseguito in unica soluzione scegliendo, in alternativa, di:
a) pagare online tramite la piattaforma PagoPA, collegandosi al sito https://dirittoannuale.camcom.it e utilizzando la funzione ‘calcola e paga’ che permette di calcolare quanto dovuto e anche pagare direttamente online;
b) pagare con il modello F24 utilizzato per il versamento delle imposte sui redditi. Il versamento può essere effettuato mediante il servizio telematico F24 Web o avvalendosi dei servizi offerti dalle Banche e dalle Poste Italiane.
Nel modello F24 deve essere compilata la “SEZIONE IMU ED ALTRI TRIBUTI LOCALI” indicando:
- nello spazio riservato al “Codice ente” → A seguito dell’accorpamento tra la Camera di Commercio di Rieti e quella di Viterbo, occorre indicare il codice ente VT corrispondente alla sigla della provincia in cui il nuovo Ente ha la sede legale (nota MISE n. 0154135 del 31/05/2016)
- nello spazio riservato al “codice del tributo” → il codice 3850
- nello spazio riservato all’”anno di riferimento” → l’anno cui si riferisce il versamento
- nello spazio riservato a “Importi a debito versati” → l’importo da versare
Se sono dovuti diritti a diverse Camere di Commercio, occorre indicare distintamente gli importi dovuti a ciascuna Camera e i relativi codici di riferimento sopra richiesti.
Nel caso di errori di compilazione del modello F24 (per es.: errata indicazione dell’anno di riferimento e/o del codice fiscale) è possibile richiedere la correzione e l’attribuzione del versamento all’Ufficio del Diritto Annuale utilizzando il modello appositamente predisposto.
c) pagare tramite l’App Impresa Italia. Accedendo all’ APP Impresa Italia l’imprenditore troverà:
- la funzione Paga Ora per procedere direttamente al pagamento, in totale sicurezza;
- l’Avviso PagoPa con l’esatta indicazione dell’importo da versare;
- lo storico dei suoi pagamenti.
Se l’importo da pagare non è predeterminabile, perché commisurato al fatturato o perché dovuto a più Camere di Commercio, l’impresa potrà comunque calcolare quanto dovuto con la funzione Calcola e Paga.
N.B. L'accesso all'App impresa italia o al sito impresa.italia.it avviene tramite SPID, CIE/CNS del legale rappresentante/titolare.
4. NUOVE ISCRIZIONI
Ai sensi dell’art. 4 del decreto del Ministero dello Sviluppo Economico 21 aprile 2011, tutti i soggetti che, in corso d’anno, vengono iscritti e/o annotati nel Registro delle Imprese e/o nel REA o che, sempre in corso d’anno, iscrivono nuove unità locali/sedi secondarie, devono versare il diritto annuale al momento della presentazione della domanda di iscrizione/annotazione oppure nei trenta giorni successivi ad essa.
Il versamento del diritto annuale può essere effettuato secondo una delle seguenti modalità:
· tramite ComUnica, al momento della presentazione della domanda di iscrizione/annotazione;
· tramite modello F24 entro 30 giorni dalla presentazione della suddetta domanda di iscrizione e/o di annotazione.
Misure del diritto annuale per le nuove imprese iscritte o annotate nel Registro delle Imprese, per i nuovi soggetti iscritti nel REA nel corso del 2025 e le nuove unità locali/sedi secondarie iscritte nel corso del 2025:
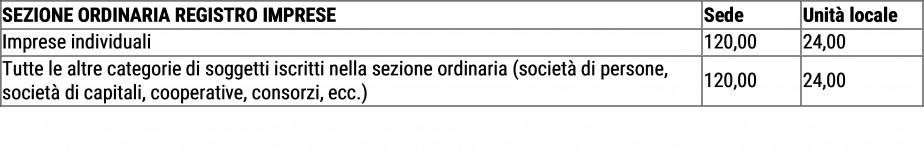
(*) L'importo da versare deve essere arrotondato all’unità di euro, secondo il seguente criterio generale: arrotondamento per eccesso, se la frazione decimale è uguale o superiore a 50 centesimi, per difetto, negli altri casi.
(**) Quando sono presenti una o più unità locali l'arrotondamento va effettuato solo dopo aver sommato gli importi da versare per la sede e per le unità locali (es. sede 1 unità locale = 52,80 10,56= 63,36 che arrotondati danno 63,00).
Diritto Annuale
Resp. Maria Rita Luciani tel. 0746.201364 (Rieti)
Elisabetta Menghi tel. 0761.234405 (Viterbo)
email diritto.annuale@rivt.camcom.it
PEC diritto.annuale@pec.rivt.camcom.it